长鑫存储筹备进军NAND闪存 — 存储四强格局开始松动
据路透社9月18日(当地时间)报道,中国DRAM龙头企业长鑫存储(CXMT)正在评估进军NAND闪存市场,并已与潜在客户展开供货洽谈,计划在北京新厂建设NAND闪存研发生产线。这一动向出现在全球存储芯片供应偏紧的阶段,影响不容小觑。
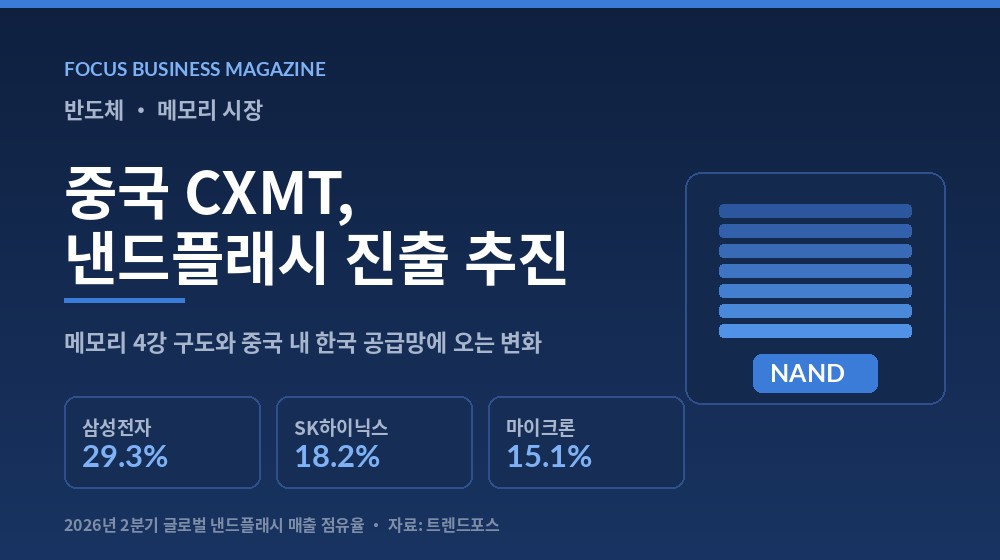
北京设立NAND研发据点
据路透社报道,长鑫存储在评估进军NAND闪存市场的同时,已与潜在客户开始供货洽谈。公司计划在北京新厂建设NAND闪存研发生产线,并已在北京另行设立研究所,承担NAND开发相关项目。
目前被提及的供货方向,是用于AI系统与超级计算机存储产品的NAND芯片。据悉,长鑫存储正与该领域的新兴企业进行协商。
不过时间表仍未确定。此次研发产线的正式投产时点以及大规模商业量产的转换计划尚未具体化。限制先进半导体设备出口的美国监管措施,被视为左右量产时点与规模的主要变量。
数据一览(集邦咨询 · 2026年第二季度全球营收口径)
- NAND闪存份额
- 三星电子29.3% · SK海力士18.2% · 美光15.1%
- DRAM份额
- 三星电子39.4% · SK海力士24.9% · 美光23.3% · 长鑫存储9.5%(全球第四)
- 长鑫新增投资
- 计划在北京新厂建设NAND研发生产线,并在北京单独运营研究所
- 供货洽谈领域
- 用于AI系统与超算存储产品的NAND芯片
- 最大变量
- 美国对先进半导体设备的出口管制
- 长江存储变量
- 有观点认为其或于2026年底经客户反馈后进入DRAM量产
技术仍有差距,但价格是另一回事
目前NAND闪存市场前列依次为三星电子(29.3%)、SK海力士(18.2%)、美光(15.1%)。长鑫存储主攻的DRAM市场同样由三星电子(39.4%)、SK海力士(24.9%)、美光(23.3%)主导,长鑫以9.5%位列全球第四。以上为集邦咨询2026年第二季度全球营收统计口径。
业界普遍认为,中国存储企业的技术实力相较韩国头部厂商仍处劣势。但在当前全球存储芯片供应偏紧的局面下,情况有所不同——凭借激进的价格竞争力扩大份额的空间由此产生。路透社分析称,受供应制约影响,长鑫存储与NAND专业厂商长江存储(YMTC)正以内需市场为中心提升议价能力。
值得注意的是,这种“跨界”是双向的。DRAM厂商长鑫存储转向NAND,NAND厂商长江存储转向DRAM。有分析认为,若长江存储在2026年底经客户反馈后进入DRAM量产,在低价位LPDDR产品线上与韩国晶圆厂的正面竞争将难以避免。
在华韩企应关注的三点
第一,通用存储产品的价格防线。原文报道指出,三星电子与SK海力士在通用存储领域的价格防御能力可能被削弱。相反,HBM等服务器用高附加值产品情形不同。若企业从事电子·IT流通、整机组装、服务器与存储设备供货等采购成本与存储价格挂钩的业务,应将通用产品与高附加值产品的价格走势分开观察。
第二,中国客户的资本开支节奏是变量。报道指出,材料·零部件·设备配套企业会因中国客户投资放缓与否而暴露于供需波动之中。若韩资供应链企业以中国存储厂商为客户,需要将“已公布的投资计划”与“实际执行进度”分开管理。长鑫此次产线目前仍处于“研发产线建设计划”阶段,并非量产落定。
第三,美国设备管制决定方向。反向情形同样需要纳入考量。若美国的高强度设备管制长期化,先进光刻·刻蚀工艺导入延迟,中国企业的新业务转型可能停留在研发阶段,份额扩张将受到限制。在制定在华经营计划时,与其把“中国存储崛起”视为既定事实,不如按监管变量准备两套情景更为务实。
归根结底,下半年全球半导体供需格局取决于中国存储企业的资本开支执行速度与长江存储的DRAM样品验证结果。在这两项指标明朗之前,没有必要仓促下判断。
参考资料
- 原文报道
- Global Economic《中国半导体的持续扩张,会动摇韩国存储王座吗》(2026-09-19,金周源记者)
- 一手来源
- 路透社2026年9月18日(当地时间)报道
- 份额数据
- 集邦咨询(TrendForce)2026年第二季度全球营收统计
※ 本文根据Global Economic(2026-09-19)报道自动生成初稿,刊发前需经编辑确认。
← 返回列表