CXMT của Trung Quốc lấn sân NAND flash — cục diện tốp đầu bộ nhớ bắt đầu lung lay
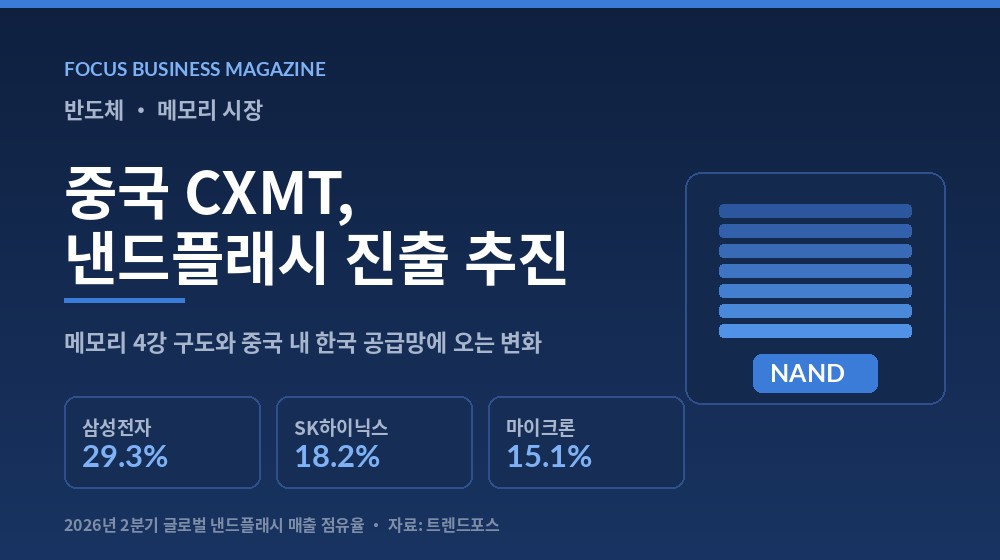
Hãng thông tấn Reuters ngày 18/9 (giờ địa phương) đưa tin ChangXin Memory Technologies (CXMT), doanh nghiệp DRAM số một Trung Quốc, đang cân nhắc gia nhập thị trường NAND flash và đã bắt đầu đàm phán cung ứng với các khách hàng tiềm năng. Công ty dự kiến xây dựng dây chuyền sản xuất nghiên cứu & phát triển NAND flash tại nhà máy mới ở Bắc Kinh. Động thái xuất hiện giữa lúc nguồn cung chip nhớ toàn cầu đang thiếu hụt nên tác động không nhỏ.
Cứ điểm nghiên cứu phát triển tại Bắc Kinh
Theo Reuters, song song với việc đánh giá khả năng gia nhập thị trường NAND flash, CXMT đã bắt đầu thảo luận cung ứng với các khách hàng tiềm năng. Công ty dự kiến xây dựng dây chuyền sản xuất R&D NAND flash tại nhà máy mới ở Bắc Kinh, đồng thời được cho là đã lập riêng một viện nghiên cứu tại Bắc Kinh phụ trách các dự án phát triển NAND.
Sản phẩm đang được bàn đến là chip NAND dùng cho các thiết bị lưu trữ phục vụ hệ thống AI và siêu máy tính. CXMT được cho là đang thảo luận với các doanh nghiệp khởi nghiệp trong lĩnh vực này.
Tuy vậy, mốc thời gian vẫn còn bỏ ngỏ. Thời điểm vận hành chính thức dây chuyền R&D lần này cũng như kế hoạch chuyển sang sản xuất thương mại quy mô lớn đều chưa được cụ thể hóa. Các biện pháp quản lý của Mỹ hạn chế xuất khẩu thiết bị bán dẫn tiên tiến được xem là biến số chính chi phối thời điểm và quy mô sản xuất hàng loạt.
Các con số chính (TrendForce · doanh thu toàn cầu quý 2/2026)
- Thị phần NAND flash
- Samsung Electronics 29,3% · SK hynix 18,2% · Micron 15,1%
- Thị phần DRAM
- Samsung 39,4% · SK hynix 24,9% · Micron 23,3% · CXMT 9,5% (thứ 4 thế giới)
- Đầu tư mới của CXMT
- Kế hoạch xây dây chuyền sản xuất R&D NAND tại nhà máy mới ở Bắc Kinh, viện nghiên cứu riêng tại Bắc Kinh
- Lĩnh vực đàm phán cung ứng
- Chip NAND cho thiết bị lưu trữ của hệ thống AI và siêu máy tính
- Biến số lớn nhất
- Kiểm soát xuất khẩu thiết bị bán dẫn tiên tiến của Mỹ
- Biến số YMTC
- Khả năng bước vào sản xuất hàng loạt DRAM cuối năm 2026 sau phản hồi của khách hàng
Công nghệ còn kém, nhưng giá lại là chuyện khác
Hiện thị trường NAND flash có tốp đầu lần lượt là Samsung Electronics (29,3%), SK hynix (18,2%) và Micron (15,1%). Thị trường DRAM mà CXMT tập trung cũng do Samsung (39,4%), SK hynix (24,9%) và Micron (23,3%) dẫn dắt, còn CXMT đứng thứ tư thế giới với 9,5%. Các số liệu tính theo doanh thu toàn cầu quý 2/2026 của TrendForce.
Giới doanh nghiệp đánh giá năng lực công nghệ của các hãng bộ nhớ Trung Quốc vẫn kém các doanh nghiệp dẫn đầu Hàn Quốc. Nhưng trong bối cảnh nguồn cung chip nhớ toàn cầu thiếu hụt như hiện nay, câu chuyện lại khác: dư địa mở rộng thị phần bằng năng lực cạnh tranh giá quyết liệt xuất hiện. Reuters nhận định nhờ hạn chế nguồn cung, CXMT và doanh nghiệp chuyên NAND là Yangtze Memory Technologies (YMTC) đang gia tăng vị thế đàm phán, chủ yếu ở thị trường nội địa.
Điểm đáng chú ý là việc “phá vỡ ranh giới” diễn ra theo cả hai chiều. CXMT, doanh nghiệp DRAM, chuyển sang NAND; còn YMTC, doanh nghiệp NAND, chuyển sang DRAM. Có phân tích cho rằng nếu YMTC bước vào sản xuất hàng loạt DRAM vào cuối năm 2026 sau phản hồi của khách hàng, cạnh tranh trực diện với các nhà máy Hàn Quốc ở dòng LPDDR giá rẻ là khó tránh.
Ba điểm doanh nghiệp Hàn Quốc tại Trung Quốc cần theo dõi
Thứ nhất, phòng tuyến giá của bộ nhớ phổ thông. Bài báo gốc chỉ ra Samsung Electronics và SK hynix có thể suy yếu khả năng phòng vệ giá ở mảng bộ nhớ phổ thông. Ngược lại, bộ nhớ băng thông cao (HBM) hay sản phẩm giá trị gia tăng cao dùng cho máy chủ lại ở tình thế khác. Nếu doanh nghiệp có giá mua vào gắn với giá bộ nhớ — phân phối điện tử & CNTT, lắp ráp thành phẩm, cung ứng máy chủ và thiết bị lưu trữ — cần theo dõi tách bạch xu hướng giá của dòng phổ thông và dòng giá trị cao.
Thứ hai, tốc độ đầu tư thiết bị của khách hàng Trung Quốc là biến số. Bài báo nêu rõ các doanh nghiệp cung ứng vật liệu, linh kiện, thiết bị sẽ chịu biến động cung cầu tùy vào việc khách hàng Trung Quốc có giảm tốc đầu tư hay không. Doanh nghiệp Hàn Quốc có khách hàng là các hãng bộ nhớ Trung Quốc cần quản lý tách biệt giữa kế hoạch đầu tư đã công bố và tiến độ triển khai thực tế. Dây chuyền lần này của CXMT hiện vẫn ở giai đoạn “kế hoạch xây dựng dây chuyền R&D”, chưa phải quyết định sản xuất hàng loạt.
Thứ ba, kiểm soát thiết bị của Mỹ sẽ quyết định hướng đi. Cần cân nhắc cả kịch bản ngược lại. Nếu việc Mỹ siết chặt thiết bị kéo dài và việc đưa vào các công đoạn quang khắc, ăn mòn tiên tiến bị chậm trễ, bước chuyển sang lĩnh vực mới của doanh nghiệp Trung Quốc có thể dừng ở giai đoạn nghiên cứu phát triển, khiến việc mở rộng thị phần bị hạn chế. Khi lập kế hoạch kinh doanh tại Trung Quốc, chuẩn bị hai kịch bản theo biến số quản lý sẽ thực tế hơn là coi “sự trỗi dậy bộ nhớ Trung Quốc” như một điều chắc chắn.
Rốt cuộc, cục diện cung cầu bán dẫn toàn cầu nửa cuối năm phụ thuộc vào tốc độ giải ngân đầu tư thiết bị của các hãng bộ nhớ Trung Quốc và kết quả kiểm định mẫu DRAM của YMTC. Trước khi hai chỉ báo này rõ ràng, không có lý do gì để vội vàng kết luận.
Tài liệu tham khảo
- Bài báo gốc
- Global Economic, “Sự mở rộng không ngừng của bán dẫn Trung Quốc, liệu có lung lay ngôi vương bộ nhớ của Hàn Quốc?” (19/9/2026, phóng viên Kim Ju-won)
- Nguồn sơ cấp
- Reuters, ngày 18/9/2026 (giờ địa phương)
- Dữ liệu thị phần
- TrendForce, thống kê doanh thu toàn cầu quý 2/2026
※ Bài viết được soạn tự động ở dạng bản thảo dựa trên bài báo của Global Economic (19/9/2026). Cần biên tập kiểm duyệt trước khi đăng.
← Quay lại danh sách