중국 CXMT, 낸드플래시 진출 추진 — 메모리 4강 구도가 움직인다
중국 D램 1위 업체 창신메모리테크놀로지(CXMT)가 낸드플래시 시장 진출을 검토하며 잠재 고객사와 공급 논의를 시작했다고 로이터통신이 9월 18일(현지시각) 보도했다. 베이징 신규 공장에 낸드 연구개발 생산 라인을 구축한다는 계획이다. 글로벌 메모리 공급 부족 국면에서 나온 움직임이라 파장이 작지 않다.
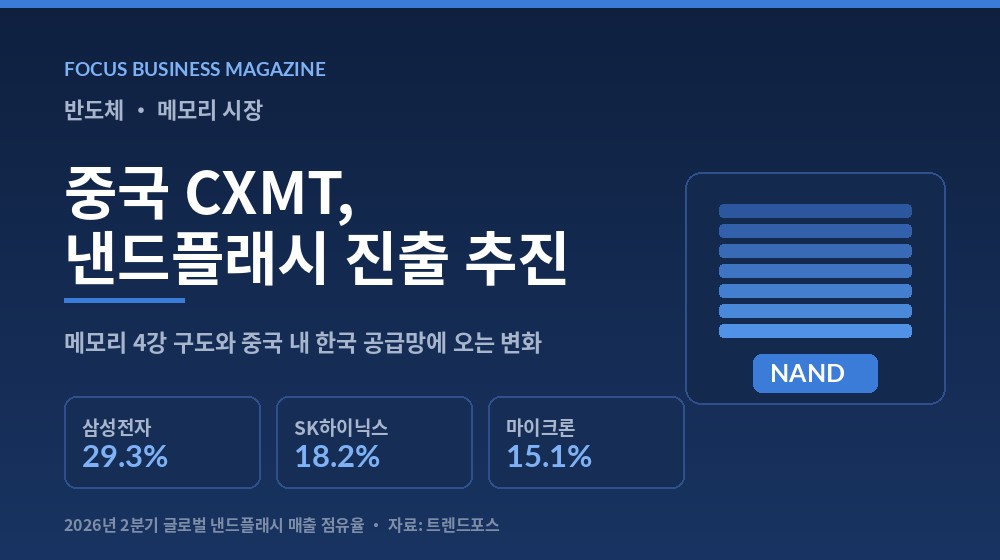
베이징에 낸드 연구개발 거점
로이터 보도에 따르면 CXMT는 낸드플래시 시장 진출을 검토하면서 이미 잠재 고객사와 공급 논의에 들어갔다. 베이징 신규 공장에 낸드플래시 연구개발 생산 라인을 구축할 계획이며, 베이징에는 낸드 개발 프로젝트를 수행하는 연구소도 별도로 설립돼 있는 것으로 전해졌다.
공급 대상으로 거론되는 것은 AI 시스템과 슈퍼컴퓨터용 저장 제품에 들어가는 낸드칩이다. CXMT는 이 분야 신생 기업들과 협의를 진행 중인 것으로 알려졌다.
다만 시점은 아직 열려 있다. 이번 연구개발 라인의 본격 가동 시점이나 대규모 상업 생산 전환 계획은 구체화되지 않았다. 첨단 반도체 장비 수출을 제한하는 미국의 규제 조치가 양산 시점과 규모를 좌우할 주요 변수로 꼽힌다.
한눈에 보는 수치 (트렌드포스 · 2026년 2분기 글로벌 매출 기준)
- 낸드플래시 점유율
- 삼성전자 29.3% · SK하이닉스 18.2% · 마이크론 15.1%
- D램 점유율
- 삼성전자 39.4% · SK하이닉스 24.9% · 마이크론 23.3% · CXMT 9.5%(세계 4위)
- CXMT 신규 투자
- 베이징 신규 공장에 낸드 R&D 생산 라인 구축 계획, 베이징 연구소 별도 운영
- 공급 논의 분야
- AI 시스템·슈퍼컴퓨터용 저장 제품 탑재 낸드칩
- 최대 변수
- 첨단 반도체 장비에 대한 미국의 수출 규제
- YMTC 변수
- 2026년 말 고객사 피드백을 거쳐 D램 양산 진입 가능성 거론
기술은 아직 뒤지지만, 가격은 다른 문제
현재 낸드플래시 시장은 삼성전자(29.3%), SK하이닉스(18.2%), 마이크론(15.1%) 순으로 상위권이 형성돼 있다. CXMT가 주력해온 D램 시장 역시 삼성전자(39.4%), SK하이닉스(24.9%), 마이크론(23.3%)이 이끌고 있으며, CXMT는 9.5%로 세계 4위다. 트렌드포스의 2026년 2분기 글로벌 매출 집계 기준이다.
업계에서는 중국 메모리 기업의 기술력이 한국 선두 업체에 비해 아직 열세라고 본다. 그러나 지금처럼 글로벌 메모리 칩 공급이 부족한 국면에서는 이야기가 달라진다. 공격적인 가격 경쟁력으로 점유율을 넓힐 여지가 생기기 때문이다. 로이터는 공급 제약 덕분에 CXMT와 낸드 전문 기업 양쯔메모리테크놀로지(YMTC)가 내수 시장을 중심으로 협상력을 높이고 있다고 진단했다.
주목할 대목은 ‘영역 파괴’가 양방향이라는 점이다. D램 업체인 CXMT가 낸드로, 낸드 업체인 YMTC가 D램으로 움직이고 있다. YMTC가 2026년 말 고객사 피드백을 거쳐 D램 양산에 돌입할 경우, 저가형 LPDDR 제품군에서 한국 팹과의 직접 경쟁이 불가피하다는 분석이 나온다.
중국 내 한인 기업이 봐야 할 세 가지
첫째, 범용 메모리의 가격 방어선이다. 원문 보도는 삼성전자와 SK하이닉스가 범용 메모리 중심의 가격 방어력이 약화될 수 있다고 지적한다. 반대로 고대역폭 메모리(HBM)나 서버용 고부가가치 제품은 사정이 다르다. 메모리 가격에 매입 단가가 연동되는 전자·IT 유통, 완제품 조립, 서버·스토리지 납품 업종이라면 범용과 고부가 제품군의 가격 흐름을 분리해서 봐야 한다.
둘째, 중국 고객사의 설비투자 속도가 변수다. 보도는 소재·부품·장비 협력사들이 중국 고객사의 투자 둔화 여부에 따라 수급 변동성에 노출된다고 짚었다. 중국 메모리 업체를 고객으로 둔 한국계 소부장 기업이라면, 발표된 투자 계획과 실제 집행 속도를 구분해서 관리할 필요가 있다. CXMT의 이번 라인도 아직 ‘연구개발 라인 구축 계획’ 단계이지 양산 확정이 아니다.
셋째, 미국의 장비 규제가 방향을 가른다. 반대 시나리오도 함께 봐야 한다. 미국의 고강도 장비 규제가 장기화되고 첨단 노광·식각 공정 도입이 지연되면, 중국 기업의 신사업 전환은 연구개발 단계에 머물러 점유율 확대가 제한될 수 있다. 중국 내 사업 계획을 세울 때 ‘중국 메모리 굴기’를 기정사실로 놓기보다, 규제 변수에 따라 두 갈래 시나리오를 준비하는 편이 현실적이다.
결국 하반기 글로벌 반도체 수급 지형은 중국 메모리 업체의 설비투자 집행 속도와 YMTC의 D램 샘플 검증 결과에 달려 있다. 두 지표가 확인되기 전까지는 판단을 서두를 이유가 없다.
참고 자료
- 원문 보도
- 글로벌이코노믹 ‘중국 반도체의 거침없는 영토 확장, 한국 메모리 왕좌 흔들까’ (2026-09-19, 김주원 기자)
- 1차 출처
- 로이터통신 2026년 9월 18일(현지시각) 보도
- 점유율 데이터
- 트렌드포스(TrendForce) 2026년 2분기 글로벌 매출 집계
※ 본 기사는 글로벌이코노믹(2026-09-19) 보도를 바탕으로 자동 초안으로 작성되었습니다. 게재 전 편집 확인이 필요합니다.
← 목록으로 돌아가기