중국 8월 소매판매 +0.4%에 그쳐 — 공장은 돌지만 내수는 멈췄다
중국 국가통계국이 9월 15일 발표한 8월 경제지표는 한 문장으로 요약된다. 생산은 예상보다 좋았고, 소비와 투자는 계속 부진했다. 소매판매 증가율은 0.4%로 주저앉았고, 1~8월 고정자산투자는 7.2% 줄어 2020년 4월 이후 가장 가파른 감소를 기록했다. 중국에서 사업하는 한인 기업이라면 업종에 따라 체감 경기가 정반대로 갈리는 국면이다.
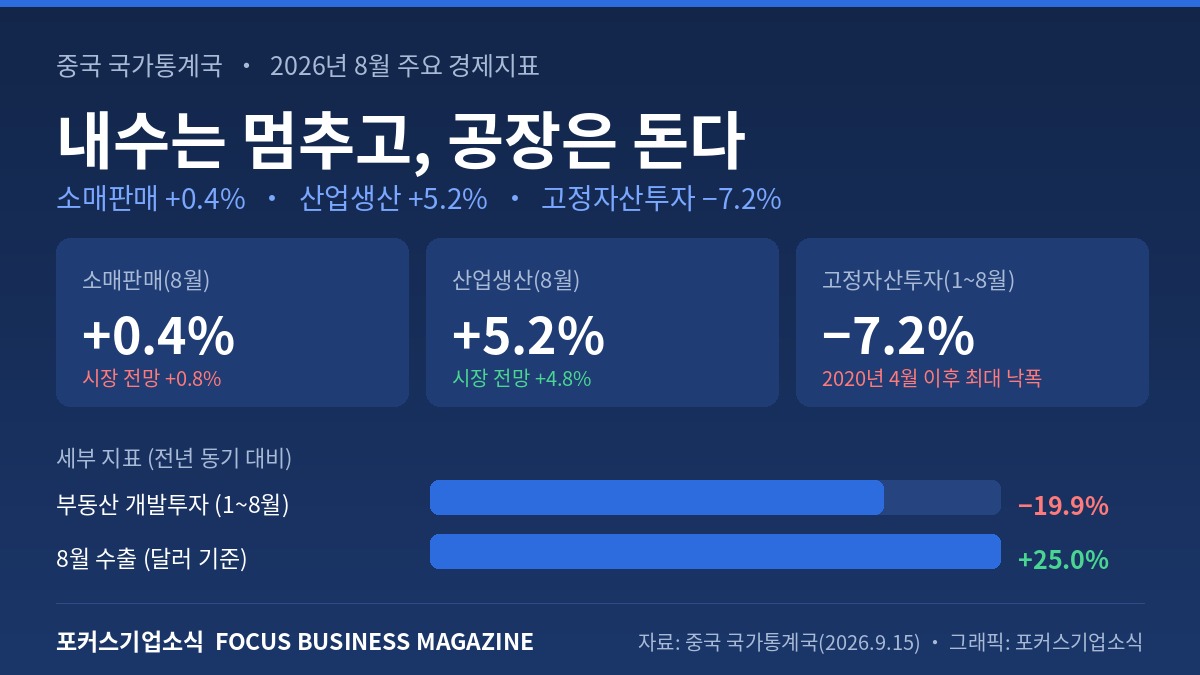
중국 국가통계국은 9월 15일 8월 주요 경제지표를 발표했다. 소매판매는 전년 동월 대비 0.4% 증가하는 데 그쳤다. 7월 증가율 0.6%보다도 둔화된 수치이고, 로이터통신이 집계한 시장 전망치 0.8%에도 못 미쳤다.
반면 산업생산은 5.2% 늘었다. 7월 증가율 4.5%와 시장 전망치 4.8%를 모두 웃돌았다. 품목별로는 장비제조업 12.1%, 첨단기술제조업 16.7%로 두 자릿수 증가했고, 리튬이온 배터리 57.2%, 공업용 로봇 34.6%, 3D 프린팅 장비 29.9%의 생산량 증가가 두드러졌다.
생산과 소비의 격차를 메운 것은 수출이다. 중국 해관총서는 앞서 8월 수출액(달러 기준)이 전년 동월 대비 25.0% 증가했다고 발표한 바 있다. 국내에서 소화되지 않는 물량이 해외로 더 많이 나가고 있는 것으로 보인다.
한눈에 보는 수치 (2026년 8월, 전년 동기 대비)
- 소매판매
- +0.4% (7월 +0.6%, 시장 전망 +0.8%)
- 산업생산
- +5.2% (7월 +4.5%, 시장 전망 +4.8%)
- 장비제조업 / 첨단기술제조업
- +12.1% / +16.7%
- 리튬이온 배터리 / 공업용 로봇 / 3D 프린팅 장비
- +57.2% / +34.6% / +29.9%
- 고정자산투자 (1~8월 누계)
- −7.2% (1~7월 −6.7%) · 2020년 4월 이후 최대 낙폭
- 부동산 개발투자 (1~8월 누계)
- −19.9% (부동산 제외 시 −4.2%)
- 수출 (8월, 달러 기준)
- +25.0%
- 도시 조사실업률 (8월)
- 5.3% (7월 5.2%)
투자 감소의 대부분은 부동산
1~8월 고정자산투자는 전년 동기 대비 7.2% 감소했다. 1~7월의 6.7% 감소보다 낙폭이 커졌고, 2020년 4월 이후 가장 가파른 하락세다. 다만 내용을 뜯어보면 원인은 비교적 명확하다. 같은 기간 부동산 개발투자가 19.9% 줄었고, 부동산을 제외한 고정자산투자는 4.2% 감소로 낙폭이 줄어든다.
8월 도시 지역 실업률은 5.3%로, 전달 5.2%보다 소폭 올랐다.
국가통계국은 8월 경제 상황을 “전체적으로 안정적”이라고 평가하면서도, “부정적 대외 환경의 영향이 심해지고 국내적으로 공급이 강한 반면 수요가 약한 구조적 모순이 두드러졌다”고 인정했다. 일부 기업들이 “운영상의 어려움을 겪고 있다”는 언급도 덧붙였다. 통계 당국이 직접 ‘공급 강·수요 약’이라는 표현을 쓴 대목은 주목할 만하다.
장위한 컨퍼런스보드 중국센터 수석 이코노미스트는 8월 데이터에 대해, 중국이 국내 소비와 투자가 여전히 부진한 가운데 확장되는 산업 생산 능력을 흡수하기 위해 기술 업그레이드와 생산성 향상, 해외 수요에 점점 더 의존하고 있음을 시사한다고 홍콩 사우스차이나모닝포스트(SCMP)에 말했다.
중국 내 한인 기업이 읽어야 할 세 가지
첫째, 업종에 따라 체감 경기가 갈린다. 같은 도시에서 사업을 해도 소매·요식·서비스·소비재 유통처럼 중국 내수에 매출을 의존하는 업종과, 제조 공급망에 부품·소재를 넣는 업종의 온도차가 지금 상당히 크다. 소매판매 0.4%는 명목 기준 증가율이어서, 가격 할인 경쟁까지 감안하면 실제 매장 단위 체감은 더 나쁠 수 있다. 내수 업종이라면 올해 남은 기간 매출 계획을 보수적으로 다시 잡는 편이 안전하다.
둘째, 수출 25% 증가는 기회이자 경고다. 중국 제조업체들이 내수에서 팔리지 않는 물량을 해외로 돌리고 있는 것으로 보인다. 한국 기업이 중국에서 부품·소재·설비를 공급하는 위치라면 당분간 주문은 유지될 가능성이 크다. 반대로 한국이나 제3국 시장에서 중국 제품과 경쟁하는 품목이라면, 앞으로 몇 분기 동안 가격 압박이 더 세질 각오를 해야 한다. 각국의 통상 대응(반덤핑·세이프가드) 움직임도 함께 봐야 하는 이유다.
셋째, 부동산발 자금 경색은 대금 회수 리스크로 온다. 부동산 개발투자 19.9% 감소는 건설·인테리어·자재·설비는 물론, 그 협력사와 지방정부 발주 사업까지 현금 흐름이 타이트해진다는 뜻이다. 중국 내 거래에서 외상 기간이 늘거나 어음·수표 결제 비중이 높아지는 신호가 보이면, 매출을 늘리기보다 회수 조건을 조이는 판단이 필요한 시기다.
다만 이번 수치는 8월 단월(고정자산투자는 1~8월 누계) 지표다. 정부의 경기 부양 강도, 4분기 소비 진작책, 대외 통상 환경에 따라 흐름은 달라질 수 있다. 중국 국가통계국은 거시 정책 조정을 강화하고 내수 진작을 도모하는 한편, ‘혁신 주도형’ 발전을 위해 산업 고도화를 추진해야 한다고 밝혔다. 9월 지표와 4분기 정책 발표를 함께 확인할 필요가 있다.
참고 자료
- 원문 보도
- 경향신문 ‘중국 8월 소비 0.4% 증가…산업생산과 소비·투자 불균형 계속’ (2026-09-15, 베이징 박은하 특파원)
- 발표 기관
- 중국 국가통계국(国家统计局) · 중국 해관총서
- 통계 원자료
- 중국 국가통계국 공식 사이트
※ 본 기사는 경향신문(2026-09-15) 보도를 바탕으로 자동 초안으로 작성되었습니다. 게재 전 편집 확인이 필요합니다.
← 목록으로 돌아가기