中国8月社零仅增0.4% — 工厂在转,内需却停了
中国国家统计局9月15日公布的8月经济数据,可以用一句话概括:生产好于预期,消费与投资则持续疲软。社会消费品零售总额同比仅增0.4%,1—8月固定资产投资同比下降7.2%,为2020年4月以来最大跌幅。对在华经营的韩国企业而言,不同行业的景气体感正在明显分化。
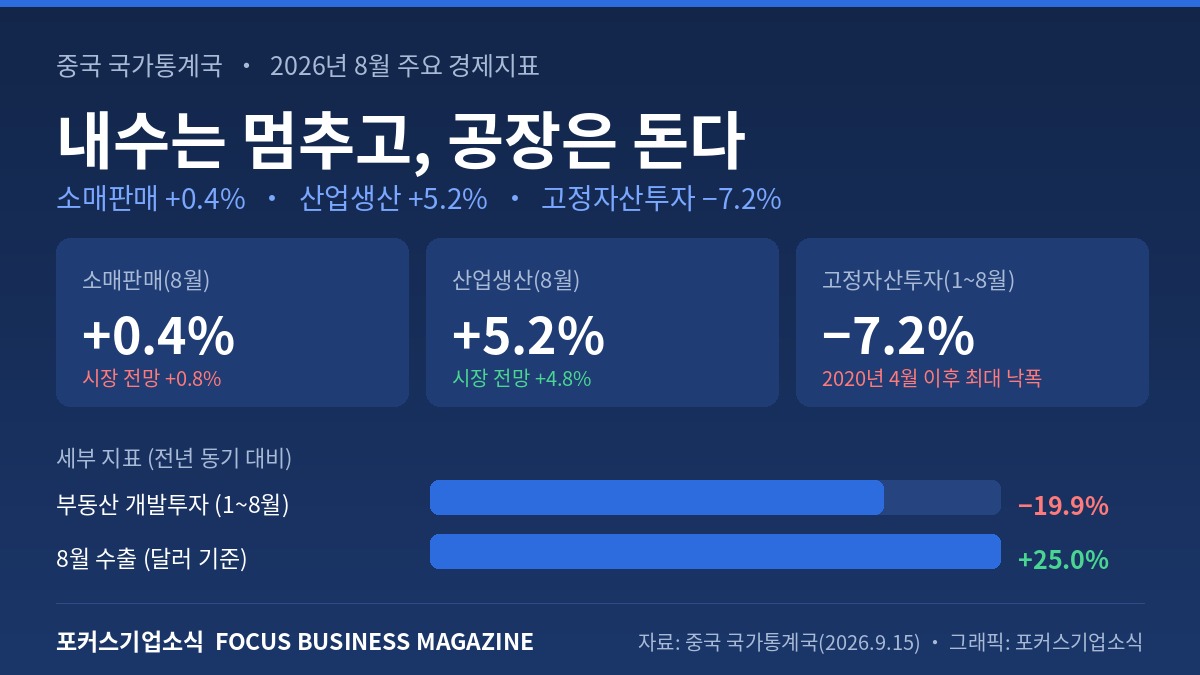
据中国国家统计局9月15日发布的数据,8月社会消费品零售总额同比增长0.4%,低于7月的0.6%,也低于路透社汇总的市场预期0.8%。
与之相对,8月规模以上工业增加值同比增长5.2%,高于7月的4.5%,也高于市场预期的4.8%。分行业看,装备制造业增长12.1%、高技术制造业增长16.7%,均为两位数增长;锂离子电池增长57.2%、工业机器人增长34.6%、3D打印设备增长29.9%,增幅尤为突出。
填补生产与消费缺口的是出口。中国海关总署此前公布,8月出口额(美元计)同比增长25.0%。换言之,国内消化不了的产能,看来正更多地流向海外市场。
关键数据一览(2026年8月,同比)
- 社会消费品零售总额
- +0.4%(7月+0.6%,市场预期+0.8%)
- 规上工业增加值
- +5.2%(7月+4.5%,市场预期+4.8%)
- 装备制造业 / 高技术制造业
- +12.1% / +16.7%
- 锂离子电池 / 工业机器人 / 3D打印设备
- +57.2% / +34.6% / +29.9%
- 固定资产投资(1—8月累计)
- −7.2%(1—7月−6.7%)· 2020年4月以来最大跌幅
- 房地产开发投资(1—8月累计)
- −19.9%(剔除房地产后为−4.2%)
- 出口(8月,美元计)
- +25.0%
- 城镇调查失业率(8月)
- 5.3%(7月5.2%)
投资下滑主要来自房地产
1—8月固定资产投资同比下降7.2%,跌幅较1—7月的6.7%进一步扩大,为2020年4月以来最陡峭的降幅。不过细看结构,原因相对清晰:同期房地产开发投资下降19.9%;剔除房地产后,固定资产投资降幅收窄至4.2%。
8月城镇调查失业率为5.3%,较上月的5.2%小幅上升。
国家统计局在评价8月经济形势时表示总体“运行平稳”,但同时承认外部不利影响加深,国内“供给强、需求弱”的结构性矛盾突出,部分企业“经营困难”。统计部门直接使用“供给强、需求弱”这一表述,值得关注。
世界大型企业联合会(Conference Board)中国中心首席经济学家Zhang Yuhan向《南华早报》表示,8月数据显示,在国内消费与投资仍然疲软的背景下,中国正日益依靠技术升级、生产率提升与海外需求,来消化不断扩张的工业产能。
在华韩企需要读懂的三个信号
其一,行业之间的景气体感正在分化。即便在同一座城市,依赖中国内需的零售、餐饮、服务、消费品流通行业,与向制造供应链提供零部件和材料的行业,感受截然不同。0.4%是名义增速,若再考虑价格战与折扣,单店层面的实际体感可能更差。内需型企业不妨对今年剩余时间的销售计划做更保守的修订。
其二,出口增长25%既是机会也是警讯。中国制造企业似乎正把内销消化不掉的产能转向海外。若韩国企业在中国处于供应零部件、材料或设备的位置,短期内订单大概率仍能维持;反之,若产品在韩国或第三国市场与中国产品直接竞争,未来几个季度的价格压力将更大。各国的贸易救济动向(反倾销、保障措施)也需要同步关注。
其三,房地产带来的资金紧张会转化为回款风险。房地产开发投资下降19.9%,意味着建筑、装修、建材、设备及其配套企业,乃至地方政府发包项目的现金流都在收紧。若在中国的交易中出现账期拉长、票据结算比重上升的迹象,此时更应收紧回款条件,而非一味扩大销售额。
需要说明的是,上述数据为8月当月指标(固定资产投资为1—8月累计)。政策刺激力度、四季度促消费措施以及外部贸易环境的变化,都可能改变走势。国家统计局表示,将加强宏观政策协调、着力扩大内需,同时推动产业升级以实现“创新驱动”发展。建议结合9月数据与四季度政策一并观察。
参考资料
- 原文报道
- 京乡新闻《中国8月消费增长0.4%…工业生产与消费·投资失衡持续》(2026-09-15,驻北京记者朴恩夏)
- 发布机构
- 中国国家统计局 · 中国海关总署
- 统计原始数据
- 中国国家统计局官网
※ 本文根据京乡新闻(2026-09-15)报道自动生成初稿,刊发前需经编辑确认。
← 返回列表