中国8月外贸数据 — 自韩进口激增108%,贸易顺差扩大至1191亿美元…贸易摩擦变量也在加大
中国海关总署9月8日公布,8月出口4014亿美元,同比增长25.0%;进口2824亿美元,增长28.2%。贸易顺差1191亿美元,较7月进一步扩大。最值得关注的是与韩国的贸易:中国自韩国进口321.6亿美元,翻了一倍以上(+108.1%);对韩出口也达180.1亿美元,增长49.3%。不过,对美顺差扩大和人民币被低估的争议,正在放大源自中国的贸易摩擦这一变量。
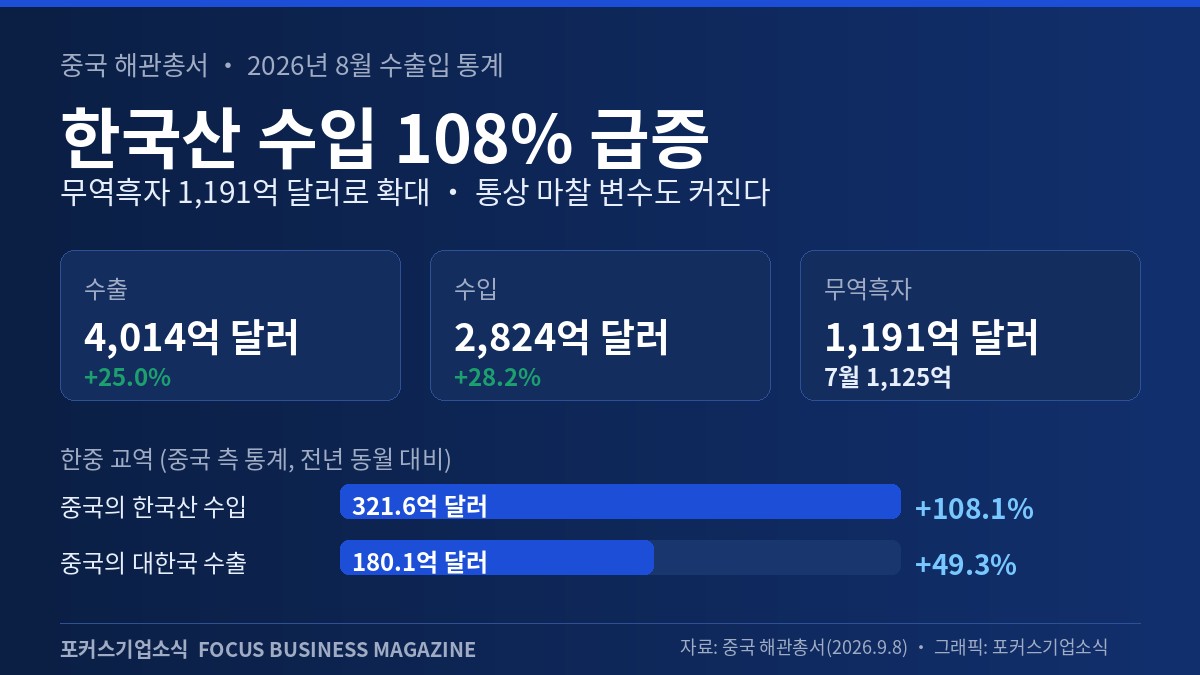
8月出口增速25.0%与路透社汇总的市场预期一致,高于7月的23.9%。进口增速28.2%虽低于市场预期的30.0%,但高于7月的27.5%。由此,8月贸易顺差达1190.9亿美元,高于7月的1125亿美元;1至8月累计顺差达8055.1亿美元。
拉动出口的是人工智能(AI)相关产品,以及电动汽车、太阳能电池、锂离子电池等先进制造业产品。澳新银行(ANZ)高级中国策略师邢兆鹏对路透社表示,“对AI产品、电动汽车、太阳能电池和锂离子电池的需求,抵消了恶劣天气带来的负面影响”。由于关税不确定性,企业赶在政策变化前向美国抢出货的现象也在延续。
中国2026年8月进出口概览(海关总署,美元计)
- 出口
- 4014.4亿美元(+25.0%)· 7月+23.9%,符合市场预期
- 进口
- 2823.6亿美元(+28.2%)· 7月+27.5%,低于预期的30.0%
- 贸易顺差
- 1190.9亿美元(7月1125亿美元)· 1–8月累计8055.1亿美元
- 自韩国进口
- 321.6亿美元(+108.1%)
- 对韩国出口
- 180.1亿美元(+49.3%)
- 对美出口 / 进口
- 424.8亿美元(+34.4%)/ 132.9亿美元(+17.8%)· 对美顺差约291.8亿美元(7月280亿美元)
- 对欧盟出口
- +6.6%
- 原油进口
- 3792.8万吨 · 环比+6.2%,同比-23.4% · 1–8月累计-14.6%
- 稀土出口
- 4735.1吨(环比+12.1%),7350万美元(+42.1%)· 1–8月累计数量-11.1%,金额+53.5%
- 发布
- 中国海关总署,2026年9月8日
自韩进口激增108% — 半导体、电子零部件需求回暖的信号
对韩国而言最受关注的数字是中国自韩国的进口。8月中国自韩进口321.575亿美元,同比增长108.1%;对韩出口180.114亿美元,增长49.3%。按海关总署数据计算,中国8月对韩贸易逆差约141.5亿美元,反过来说,韩国获得了同等规模的顺差。
业界将这一激增解读为全球AI投资扩大带动半导体、电子零部件需求回暖的信号。中国是智能手机、服务器和数据中心设备的主要生产基地,中国生产和出口增加,韩国存储芯片、显示器和电子零部件的需求也随之上升。不过,仅凭分国别进口总额,难以断定增量全部来自高带宽存储器(HBM)或先进DRAM。半导体价格上涨带来的金额增加、基数效应,以及普通存储器和其他中间品进口扩大可能同时发挥作用,因此需要分别核实各品类的数量和单价。
韩方统计241亿美元 vs 中方统计321.6亿美元 — 差在哪里
韩国产业通商部9月1日公布的8月对华出口为241.0亿美元(+119.3%),与中方统计的自韩进口321.6亿美元相差80多亿美元。这并非哪一方有误,而是统计口径不同。出口通常按不含运费、保险费的离岸价(FOB)计算,进口则按含运保费的到岸价(CIF)计算;经香港等第三地转口货物的原产地与最终目的地归类也因国而异。两国公布的贸易差额不一致正是由此而来。两边数据在方向上(激增)是一致的,但比较绝对金额时,先确认使用的是哪一方的统计更为稳妥。
对美顺差扩大、人民币被低估的争议 — 贸易摩擦这一变量
8月中国对美出口424.753亿美元,增长34.4%;自美进口132.927亿美元,增长17.8%。对美贸易顺差约291.8亿美元,高于7月的280亿美元。对欧盟出口也增长6.6%。
随着出口向好、顺差扩大,以西方国家为主,对人民币被过度低估的批评声浪加大。据韩国《金融新闻》报道,美国外交关系委员会(CFR)高级研究员布拉德·塞策分析认为人民币被低估约20%。在近期召开的二十国集团(G20)财长会议上,针对过度依赖出口国家的联合声明出炉,但中国是唯一拒绝签署的国家。中国人民银行行长潘功胜反驳称,“中国从未刻意追求贸易顺差,也从未为提升竞争力而压低汇率”。
对美出口激增显示出中国制造业的价格和供给竞争力,但也可能成为美国国内要求对中国产品加征关税或加强进口限制的推力。路透社分析认为,中国通过出口消化产能的结构,使其面临美国、欧盟等贸易伙伴监管措施的风险上升。不过专家认为,尽管存在汇率争议,本月习近平主席访美等首脑外交日程仍将如期推进。
出口向好与内需疲软并存
出口和进口均实现两位数增长,但难以认为中国内需已全面回暖。8月原油进口量3792.8万吨,环比增长6.2%,但同比下降23.4%,1至8月累计下降14.6%。这既有电动汽车普及和炼油行业库存调节的因素,市场也认为反映出房地产、建筑等传统内需部门的恢复慢于先进制造业。保银资产管理首席经济学家张智威评价称,“中国仍在依靠出口商来支撑经济”。
中国二季度经济增速放缓至4.3%。为实现今年4.5%–5.0%的增长目标,政府正在扩大财政支出,并向国有银行和保险公司注入540亿美元资金以稳增长。市场预计,年内人民银行还将进行1至2次降息。
稀土 — 数量减少,金额增加
8月中国稀土出口量4735.1吨,环比增长12.1%;出口额7350万美元,增长42.1%。但1至8月累计出口量39441.4吨,同比下降11.1%,而出口额增长53.5%,意味着平均单价大幅上升。不过,由于各品类价格和加工程度不同,有观点指出,不应仅将其解读为出口管制导致的涨价,还应同时考察高附加值产品占比和国际价格变化。对电动汽车、电池、国防和电子行业而言,稀土供应稳定性仍是重要变量。
在华韩人企业需要关注的几点
第一,行业影响分化。半导体和先进电子零部件行业可期待中国高技术产品生产、出口扩大带来的需求增长;而汽车、电池、钢铁、石化行业则可能面临与中国企业更激烈的竞争。中国通用钢材、石化产品对外供应增加,将压低国际价格和利润,在第三国市场与中国企业正面交锋的压力也会加大。
第二,源自中国的贸易摩擦也会间接影响为中国成品供应零部件的韩人企业。若美国或欧盟对中国产品加征关税或实施原产地限制,为中国工厂出口美欧订单供货的配套企业订单也将随之受到影响。有必要核查主要客户的最终出口市场在哪里。
第三,人民币走向。若低估争议持续、贸易顺差不断累积,人民币升值压力可能加大;反之,人民银行进一步降息则是贬值因素。将人民币收入兑换为韩元、美元的企业,或从韩国进口原材料的企业,应在结算条件中预留汇率波动加大的空间。
这份数据短期内向韩国半导体和先进零部件行业释放了积极信号,但市场认为,长期而言必须同时管理对华依赖度与贸易风险。在响应中国需求的同时,向美国、东南亚、印度等地分散生产和销售网络的战略将愈发重要。
参考资料
- 原始数据
- 中国海关总署,2026年8月进出口统计(2026-09-08)
- 原文报道
- 코리아포스트 한글판(Korea Post韩文版)‘中国8月出口增长25%…自韩进口激增108%,提振半导体复苏预期’(2026-09-08)
- 原文报道
- 파이낸셜뉴스(金融新闻)‘中国8月出口激增25%…内需疲软下贸易压力加重’(2026-09-08)
- 韩方统计
- 韩国产业通商部‘2026年8月进出口动向’(2026-09-01) · 相关报道 韩国8月对华出口241亿美元,同比激增119.3%
※ 本文依据코리아포스트 한글판·파이낸셜뉴스(2026-09-08)报道自动生成初稿,刊发前需经编辑核实。
← 返回列表